Warenkorb
200+
Jahre präziser
Zyklusprognosen
Zyklusprognosen
18,6
Durchschnittliche Jahre
zwischen Zyklusgipfeln
zwischen Zyklusgipfeln
2026
Prognostizierter Zyklushöchststand
— Fluch-des-Gewinners-Phase
— Fluch-des-Gewinners-Phase
Einleitung
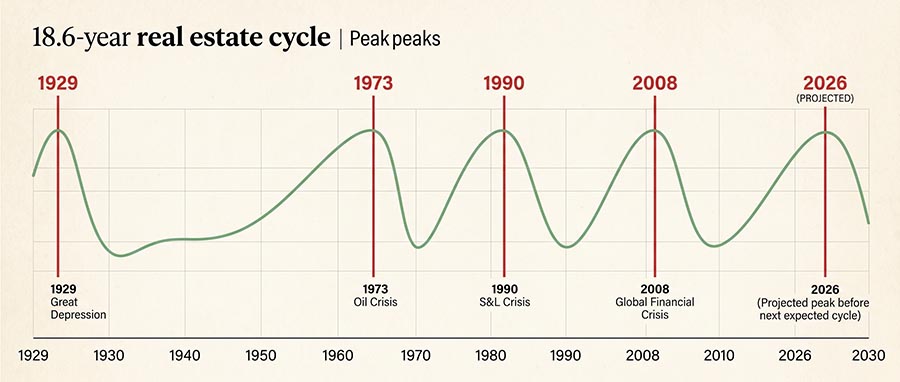
Was wäre, wenn ein einziges wirtschaftliches Modell die Immobiliencrashs von 1929, 1973, 1990 und 2008 korrekt vorhergesagt hätte — über mehr als 200 aufeinanderfolgende Jahre? Der 18,6-Jahres-Immobilienzyklus ist keine Theorie. Er ist eines der am gründlichsten dokumentierten Makromuster der Wirtschaftsgeschichte, erstmals formalisiert vom Ökonomen Homer Hoyt in seiner wegweisenden Doktorarbeit von 1933 über Grundstückswerte in Chicago, und später für moderne Anleger von Phil Anderson und Akhil Patel verfeinert.
Im Mai 2026 versetzt uns dieses Modell mitten in die gefährlichste Phase des Zyklus — den „Fluch des Gewinners" — eine Periode maximaler Selbstüberschätzung, spekulativer Exzesse und verborgener Fragilität, die historisch gesehen den schärfsten Kontraktionen vorausgeht. Bei goldminer.fr verfolgen wir diesen Zyklus seit dem Höchststand von 2007 in Echtzeit, was uns einen vollständigen 19-jährigen Beobachtungszeitraum eines vollständigen Zyklus gibt. Dieser Artikel liefert, was die meisten Zykluskommentatoren nicht bieten: nicht nur Theorie, sondern konkrete Aktienallokationsempfehlungen für jede Phase.
Dieser Artikel dient ausschließlich Bildungszwecken. Historische Zyklenmuster sind Orientierungsrahmen,
keine Garantien. Konsultieren Sie stets einen qualifizierten Finanzberater, bevor Sie Anlageentscheidungen treffen.
01
Was ist der 18,6-Jahres-Immobilienzyklus — und warum funktioniert er
Homer Hoyts Grundlage von 1933
Im Jahr 1933 veröffentlichte der Ökonom Homer Hoyt Hundert Jahre Grundstückswerte in Chicago, in der er jeden Höchst- und Tiefststand der städtischen Grundstückspreise bis 1830 zurückverfolgte. Seine Erkenntnis war bemerkenswert: Grundstückswertzyhlen wiederholten sich mit verblüffender Regelmäßigkeit in Abständen von durchschnittlich 18,6 Jahren. Dies war kein Immobilienmarktmuster — es war ein finanzieller Kreditzyklus, angetrieben durch die Expansion und den Zusammenbruch von durch Grundstücke besicherter Schulden.
Phil Anderson, Autor von Das geheime Leben von Immobilien und Banken, erweiterte Hoyts Forschung über 225 Jahre amerikanischer Grundstücksdaten. Akhil Patel verfeinerte das Phasen-Timing des Zyklus weiter für zeitgenössische Anleger. Alle drei Forscher kommen zur gleichen Schlussfolgerung: Der Motor des Zyklus ist Kredit — Banken verleihen gegen Grundstücke, Preise steigen, Spekulation beschleunigt sich, Schulden werden untragbar, und das System setzt sich zurück.
Warum genau 18,6 Jahre?
Die Zahl 18,6 Jahre ist ein statistischer Durchschnitt über Zyklen, die zwischen 17 und 21 Jahren variieren. Die Dauer wird durch den Kreditakkumulationszyklus bestimmt: Es dauert etwa 14 Jahre steigender Vermögenspreise, um genug Fremdfinanzierung und spekulative Überausdehnung zu erzeugen, um einen systemischen Reset auszulösen, gefolgt von 4 Jahren schmerzhaftem Schuldenabbau. Der Zyklus ist nicht mechanisch — er ist psychologisch und finanziell, weshalb er trotz breitem Bewusstsein für seine Existenz fortbesteht.
Die Prognosebilanz
Der Zyklus hat jede große immobiliengetriebene Finanzkrise der modernen Geschichte vorhergesagt: 1818, 1836, 1854, 1873, 1893, 1907, 1929, 1973, 1990 und 2008. Wie der Ökonom Michael Hudson in einem Interview 2026 bemerkte: „Es könnte sehr wohl 2026 zu einem Crash kommen. Das ergibt für mich Sinn. Alle Anzeichen deuten darauf hin, dass es einen Crash geben wird — genau nach Plan." Wenn ein heterodoxer Ökonom von Hudsons Format den Zyklusanalysten zustimmt, schenken institutionelle Anleger dem Aufmerksamkeit. Privatanleger sollten das ebenfalls tun.
📐 Die Zyklusstruktur auf einen Blick
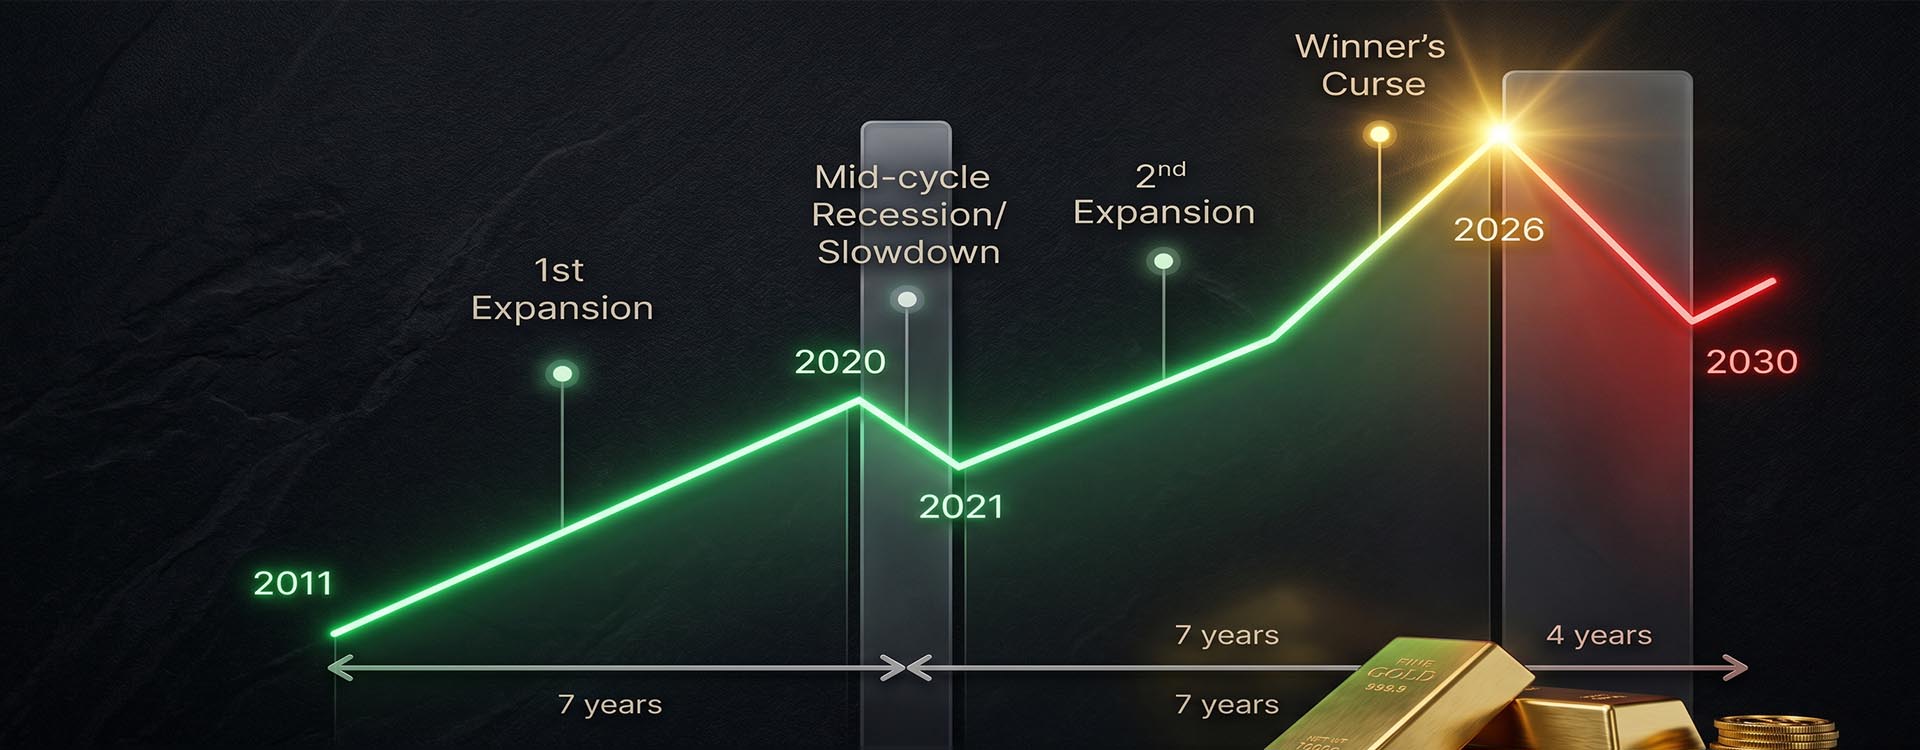
14 Jahre aufwärts (7 Jahre 1. Expansion + Mittelpause + 7 Jahre 2. Expansion einschließlich Fluch des Gewinners) → 4 Jahre abwärts (Große Rezession / Kontraktion). Der Zyklus gemessen von Gipfel zu Gipfel, nicht von Tal zu Tal.
02
Die 4 Phasen des 18,6-Jahres-Zyklus — und die Anlegermentalität für jede Phase
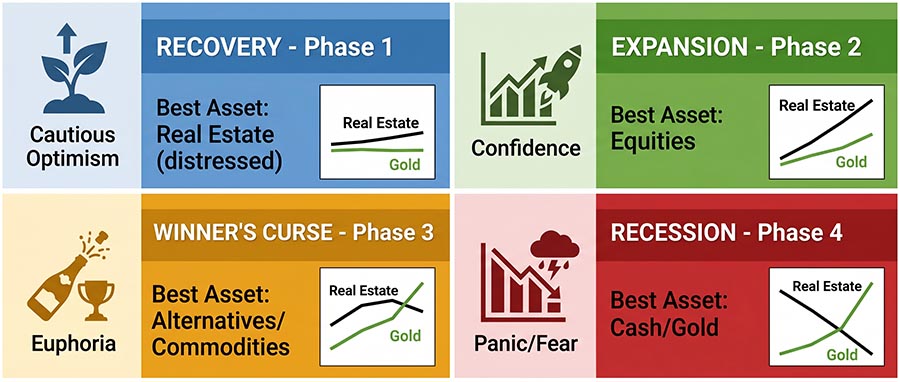
| Phase | Dauer | Stimmung | Kreditbedingungen | Beste Anlageklasse |
|---|---|---|---|---|
| Erholung | ~4 Jahre | Angst / Verleugnung | Restriktiv, Ausfälle bereinigt | Notleidende Aktien |
| 1. Expansion | ~7 Jahre | Vorsichtiger Optimismus | Schrittweise Lockerung | REITs, Bauunternehmen, Industrie |
| 2. Expansion / Fluch des Gewinners | ~5–7 Jahre | Selbstüberschätzung / Gier | Überdehnt, spekulativ | Gold, Minenaktien, defensive Aktien |
| Kontraktion | ~4 Jahre | Panik / Kapitulation | Eingefroren, Kaskadenausfälle | Physisches Gold, Bargeld, Senior-Minenaktien |
Phase 1 — Erholung (Jahre 1–4 nach dem Crash)
Die Nachwehen des Zusammenbruchs sind geprägt von gedrückter Stimmung, niedrigem Transaktionsvolumen und erzwungenem Schuldenabbau. Kredit wird rationiert. Die Arbeitslosigkeit erreicht ihren Höhepunkt. Dies ist die Phase, in der der historisch informierte Anleger damit beginnt, qualitativ hochwertige notleidende Vermögenswerte anzuhäufen — nicht beim ersten Anzeichen einer Erholung, sondern systematisch, wenn Bilanzen bereinigt und Bewertungen echte Tiefststände erreichen.
Phase 2 — Expansion und Mittelpause (Jahre 5–11)
Das Vertrauen kehrt schrittweise zurück. Immobilien und Aktien steigen stetig. Eine Mittelpause — typischerweise 12–18 Monate andauernd und alarmierend genug, um Rezessionsängste zu erzeugen — trennt das 1. und 2. Expansionsbein. Der COVID-Schock 2020 war genau diese Mittelpause im aktuellen Zyklus. Die meisten Anleger verließen den Markt aus Angst und verpassten damit die gesamte zweite Expansion.
Phase 3 — Fluch des Gewinners (Jahre 12–18)
Hier befinden wir uns im Mai 2026. Spekulation grassiert. Jeder fühlt sich wie ein Genie. Die Fremdfinanzierung erreicht untragbare Extreme. Laut Akhil Patel sollte der Immobilienmarkt 2026 seinen Höhepunkt erreichen, gefolgt von einer großen Finanzkrise 6–12 Monate später. Die Fluch-des-Gewinners-Phase ist nach einer grausamen Ironie benannt: Diejenigen, die zuletzt einsteigen, gewinnen die Auktion und erben das gesamte Risiko.
Phase 4 — Kontraktion (Jahre 18–22)
Liquidität verdunstet. Zahlungsausfälle häufen sich kaskadenartig. Banken schränken die Kreditvergabe ein. Grundstückspreise brechen 30–60 % vom Höchststand ein. Aktienmärkte fallen typischerweise 40–60 %. Bargeld und Sachwerte — Gold, Silber, physische Edelmetalle — werden zu den wertvollsten Positionen in jedem Portfolio. Dies ist kein Katastrophismus; es ist das dokumentierte Verhalten jedes Zyklus seit 1818.
03
Wo stehen wir 2026 — Die Beweise sind eindeutig
Verfolgen Sie den aktuellen Zyklus von seinem Tiefpunkt 2008–2009 aus. Sieben Jahre 1. Expansion (2009–2016). Die Mittelpause 2020, genau nach Plan. Sieben Jahre 2. Expansion (2021–2026), die nun in ihre terminale Fluch-des-Gewinners-Phase eintritt. Die Strukturdaten bestätigen die Uhr: Die Wohnbezahlbarkeit ist auf historisch niedrigem Niveau, der Stress im Gewerbeimmobilienmarkt eskaliert, und spekulative Aktivitäten sind mit voller Kraft zu den Aktien- und Immobilienmärkten zurückgekehrt.
⚠ 7 Spätzyklus-Warnsignale — Aktiv im Jahr 2026
(1) Preis-Einkommens-Verhältnisse für Wohnimmobilien auf generationellen Extremen. (2) Leerstandsquoten im Gewerbeimmobilienmarkt steigen stark. (3) Exponierung regionaler Banken gegenüber Gewerbeimmobilienkrediten übersteigt Stressgrenzen. (4) Unternehmensschulden auf Rekordniveau im Verhältnis zum BIP. (5) US-Haushaltsdefizit beschleunigt sich ohne strukturelle Korrektur in Sicht. (6) Spekulative Börsengänge und Fusions- und Übernahmeaktivitäten erholen sich. (7) Stimmung von Privatanlegern nähert sich euphorischen Werten. Dies ist der Fingerabdruck des späten Zyklus — und er stimmt mit jedem früheren Höchststand überein.
„Der Zyklus hat in der Vergangenheit immer funktioniert, weil sich die menschliche Psychologie — Gier, Angst, Selbstüberschätzung — nicht verändert. Die Schuldenmaschine funktioniert 1926 genauso wie 2026. Die Namen ändern sich; das Drehbuch nicht." — Phil Anderson, Das geheime Leben von Immobilien und Banken
04
Welche Aktien in jeder Phase des 18,6-Jahres-Zyklus bevorzugt werden sollten
Erholungsphase — Notleidende Werte (Das Handbuch nach 2008)
Nachdem der Zusammenbruch übermäßige Verschuldung bereinigt hat, entstehen die besten Chancen bei notleidenden Hausbauern (DR Horton, Lennar bei Talsohlen-Bewertungen), Hypotheken-REITs mit bereinigten Bilanzen und regionalen Banken, die unter dem Buchwert gehandelt werden. Zu verstehen, wie Bergbauaktien auf Zyklusresets reagieren, ist hier ebenso wichtig — Goldminen beginnen oft ihre stärksten mehrjährigen Kursläufe genau von diesen Erholungs-Einstiegspunkten aus.
Expansionsphase — Wachstum und Infrastruktur
Wenn sich der Kredit lockert und die Immobilienaktivität sich normalisiert, profitieren Baustoffunternehmen (Vulcan Materials, Martin Marietta), Industrie-REITs wie Prologis und Wohn-REITs am meisten. In der Mitte des Zyklus umschichten in Heimwerken (Home Depot, Lowe's) und Infrastrukturinvestments, die von steigender Bautätigkeit profitieren. Dies ist auch der Moment, still und leise das Fundament aus Edelmetallen aufzubauen, das das Vermögen durch die unvermeidliche Wende schützen wird.
Winner's-Curse-Phase — Der aktuelle Moment (2024–2026)
Einige spätzyklische Wetten funktionieren noch — Luxusbauherren wie Toll Brothers zum Beispiel — aber der primäre strategische Schritt ist der Aufbau von Gold- und Silberpositionen. Dies ist die Kernthese bei goldminer.fr, gestützt auf 19 Jahre Beobachtung seit dem Höchststand 2007. Senior-Minengesellschaften wie Newmont und Agnico Eagle bieten operativen Hebel auf einen Goldpreis, der im Januar 2026 5.608 $/oz erreichte. Royalty-Unternehmen — Franco-Nevada, Wheaton Precious Metals — bieten asymmetrisches Aufwärtspotenzial bei geringerem operativen Risiko, was sie ideal für Anleger macht, die die Entscheidung zwischen physischem Gold und Minenaktien navigieren.
Kontraktionsphase — Das defensive Handbuch (2026–2030)
Physisches Gold und Silber werden zu den primären Kapitalerhaltungsinstrumenten. Senior-Goldminengesellschaften mit starken Bilanzen — jene mit niedrigen All-in-Sustainig-Costs (AISC) und minimaler Verschuldung — werten weiter auf, wenn Gold während der Entschuldung steigt. Vermeiden: REITs, Regionalbanken mit CRE-Exponierung und fremdfinanzierte Immobilienentwickler. Bedeutende Kassenreserven halten, um die außerordentlichen Kaufgelegenheiten zu nutzen, die sich in der Mitte der Kontraktion ergeben.
| Zyklusphase | Immobilien / REITs | Aktien | Gold / Minengesellschaften | Liquidität |
|---|---|---|---|---|
| Erholung | Selektiv — Notleidende Werte | Übergewichten Bauherren, Banken | Still akkumulieren | 10–15% |
| 1. Expansion | Übergewichten — REITs | Übergewichten Wachstum | Halten / langsam aufbauen | 5–10% |
| Winner's Curse | Exposure reduzieren | Selektiv, defensiv | Übergewichten — Kernthese | 15–20% |
| Kontraktion | Vermeiden | Minimal — nur Senior-Werte | Maximale Gewichtung | 20–30% |
05
Die inverse Gold-Immobilien-Korrelation, über die niemand spricht
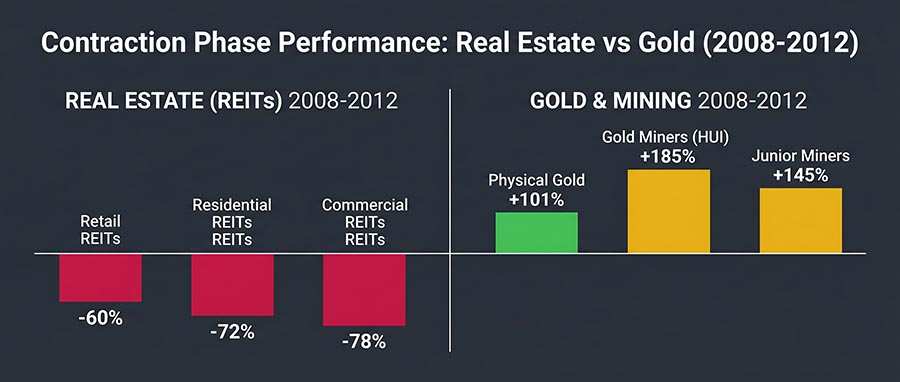
In jeder dokumentierten Kontraktionsphase hat Gold Immobilien übertroffen — oft dramatisch. Der Fall 2008–2011 ist das klarste moderne Beispiel. REITs brachen um 60–78% von ihren Hochs 2007 ein. Laut dem US-Büro für Arbeitsstatistik stieg Gold von 2008 bis 2012 um über 101%. Der HUI Gold Miners Index — der Senior-Goldminenaktien verfolgt — stieg von seinen Tiefstständen 2008 bis zu seinem Höchststand 2011 um etwa 185%.
Der Mechanismus ist einfach: Wenn der Kredit zusammenbricht und Papierwerte an Wert verlieren, flüchten Anleger und Zentralbanken in den einzigen Vermögenswert ohne Gegenparteirisiko. Zu verstehen, wie Gold vor Inflation und systemischen Krisen schützt, ist daher untrennbar vom Verständnis der Zykluspositionierung. Gold überlebt Kontraktionen nicht nur — es gedeiht in ihnen, genau weil es der Gegensatz zu gehebeltem Kredit ist.
Die Analyse von quantara.com.au zum 18,6-Jahres-Zyklus bestätigt dieses Muster: „Edelmetalle steigen stetig in Phase 2 und Phase 3 — sie gewinnen an Wert sowohl während der Euphorie als auch während des Absturzes." Diese Outperformance über zwei Phasen ist das überzeugendste strukturelle Argument für das Halten von Gold im spätzyklischen Umfeld 2026.
Was im späten Zyklus 2026 funktioniert
- Aufbau einer Kern-Allokation in physischem Gold (10–20% des Portfolios)
- Hinzufügen von Senior-Goldminengesellschaften mit niedrigem AISC und starkem Cashflow
- Royalty-Unternehmen (Franco-Nevada, Wheaton) für asymmetrischen Hebel
- 15–20% Liquidität für Kontraktionschancen halten
- Gehebeltes Immobilienvermögen und zinssensitive Aktienexponierung reduzieren
Was am Zyklushöhepunkt scheitert
- Immobilien bei Spitzenbewertungen hinterherjagen
- REITs mit hoher variabel verzinslicher Schuldenexponierung übergewichten
- Regionalbanken mit Konzentration in Gewerbeimmobilien halten
- Zyklussignale zugunsten kurzfristiger Dynamik ignorieren
- Auf die „Bestätigung" des Absturzes warten, bevor man sich neu positioniert
06
Der Aktionsplan 2026–2030: 5 Schritte zur Navigation der Zykluswende
-
Immobilien- und zinssensitive Aktienexponierung jetzt reduzieren
Das Ende des Zyklus ist nicht der Zeitpunkt, gehebelte Immobilienpositionen aufzubauen. Übergewichtete REIT-Allokationen und Positionen in Regionalbanken abbauen. Das Chance-Risiko-Verhältnis hat sich umgekehrt.
-
Eine Kern-Goldposition in physischem Gold aufbauen (10–20% des Portfolios)
Physisches Gold ist der Anker. Münzen, Barren, zugeteilte Konten — Vermögenswerte ohne Gegenparteirisiko. Erkunden Sie den vollständigen Rahmen in unserem Leitfaden Goldene Chancen, 300 Seiten aufgebaut auf 19 Jahren realer Zykluserfahrung.
-
Minenaktien mit starkem Cashflow bei Gold über 4.000 $ hinzufügen
Senior-Minengesellschaften mit niedrigem AISC generieren bei aktuellen Goldpreisen außergewöhnlichen freien Cashflow. Royalty- und Streaming-Unternehmen (Franco-Nevada, Wheaton) bieten die attraktivste risikobereinigte Exponierung. Das goldminer.fr Elite-Portfolio liefert monatlich verfolgte Positionen, die genau für diese Zyklusphase aufgebaut wurden.
-
15–20% Liquiditätsreserven für das Kauffenster während der Kontraktion halten
Die Kontraktionsphase schafft historische Einstiegspunkte bei notleidenden Aktien, Grundstücken und gebeutelten Minengesellschaften. Trockenes Pulver an Zyklustiefs ist mehr wert als jede Position, die durch den Absturz gehalten wird. Geduld ist die Strategie.
-
Fremdkapital und variabel verzinsliche Schulden aus Ihrer persönlichen Bilanz entfernen
Der Zyklus zerstört keine Vermögenswerte — er zerstört verschuldete Eigentümer von Vermögenswerten. Die persönliche Schuldenexponierung vor der Kontraktion zu reduzieren ist genauso wichtig wie jede Investitionsentscheidung.
07
Fazit: Der 18,6-Jahres-Immobilienzyklus ist ein Rahmen, keine Horrorgeschichte
Der 18,6-Jahres-Immobilienzyklus sagt die Zukunft nicht mit Sicherheit voraus. Er bietet einen wahrscheinlichkeitsgewichteten Rahmen, verfeinert durch 200 Jahre konsistenter Belege. Anleger, die ihn als Positionierungswerkzeug genutzt haben — anstatt als Ausrede für Untätigkeit — haben konsequent bei jeder Zykluswende seit 1929 überdurchschnittlich abgeschnitten.
Bei goldminer.fr beobachten Arnaud und Olha diesen Zyklus live seit dem Höchststand 2007 — einen vollständigen 18,6-Jahres-Bogen. Diese Erfahrung steckt in jeder Empfehlung des kostenlosen Leitfadens für Edelmetalle und des monatlich verfolgten Elite-Portfolios. Wenn die nächste Kontraktion frühere Zyklen widerspiegelt, wird das Fenster zur Neupositionierung in Monaten gemessen, nicht in Jahren. Der Zeitpunkt zum Handeln ist bevor der Absturz bestätigt wird — nicht danach.
+185%
HUI-Goldminen-Rallye
von den Zyklustiefs 2008–2011
von den Zyklustiefs 2008–2011
$6.000
J.P. Morgan Goldziel
für Ende 2026
für Ende 2026
19 J.
goldminer.fr Zyklusbeobachtung
seit 2007
seit 2007
08
Häufig gestellte Fragen (FAQ)
1
Was ist der 18,6-Jahres-Immobilienzyklus in einfachen Worten?
Der 18,6-Jahres-Immobilienzyklus ist ein wiederkehrendes wirtschaftliches Muster, bei dem Grundstückswerte, Kreditbedingungen und Finanzmärkte einem weitgehend vorhersehbaren Bogen von etwa 14 Jahren steigender Preise folgen, gefolgt von 4 Jahren Kontraktion. Im Durchschnitt über 200 Jahre aufgezeichneter Daten erreicht der Zyklus alle 18,6 Jahre seinen Höhepunkt. Der Motor ist der Kredit: Banken verleihen gegen Grundstücke, Preise steigen, Spekulation baut sich auf, Schulden werden unhaltbar und das System setzt sich zurück — dann beginnt es wieder. Es ist keine Immobilienmarkt-Theorie, sondern ein finanzieller Kreditzyklus.
2
Wer hat die Theorie des 18,6-Jahres-Immobilienzyklus entwickelt?
Die Theorie wurde erstmals vom Ökonomen Homer Hoyt in seiner Doktorarbeit von 1933 One Hundred Years of Land Values in Chicago formalisiert. Phil Anderson erweiterte diese Forschung durch 225 Jahre amerikanischer Grundstücksdaten in seinem Buch The Secret Life of Real Estate and Banking. Akhil Patel verfeinerte das Phasen-Timing weiter für moderne Anleger. Alle drei Forscher identifizieren denselben Kernmechanismus: kreditgetriebene Grundstücksspekulation, die in regelmäßigen Abständen unter ihrem eigenen Gewicht zusammenbricht.
3
Hat der 18,6-Jahres-Zyklus den Crash von 2008 korrekt vorhergesagt?
Ja. Gemessen vom vorherigen Zyklushöhepunkt 1989–1990 (der S&L-Krise und dem Immobiliencrash) landet eine 18,6-Jahres-Vorwärtsprojektion genau auf 2007–2008 — als der US-Immobilienmarkt zusammenbrach und die globale Finanzkrise auslöste. Phil Andersons Werk, das vor 2007 weit verbreitet war, identifizierte diesen Höhepunkt im Voraus. Der COVID-Schock 2020 stimmte ebenfalls mit der erwarteten Mitte-Zyklus-Verlangsamung überein, was die Vorhersagekonsistenz des Modells weiter validierte.
4
Wann wird der nächste Immobiliencrash laut Zyklus eintreten?
Gemessen vom Tiefstand 2008–2009 projiziert der Zyklus einen Höhepunkt zwischen 2025 und 2028, mit einer zentralen Schätzung um 2026. Akhil Patel prognostiziert, dass der Immobilienmarkt 2026 seinen Höhepunkt erreicht, gefolgt von einer großen Finanzkrise 6–12 Monate später im Jahr 2027. Der Ökonom Michael Hudson hat diesen Zeitplan als „durchaus wahrscheinlich" und „genau im Zeitplan" beschrieben. Die Bandbreite liegt bei 2026–2028 angesichts der historischen Variabilität des Zyklus von 17–21 Jahren.
5
Welche Aktien entwickeln sich in der explosiven Winner's-Curse-Phase am besten?
Während der Winner's-Curse-Phase sind die besten risikobereinigten Performer Goldminenaktien und Royalty-Unternehmen — weil sie den spätzyklischen Goldpreisanstieg abschöpfen und dabei mehr Defensivität als zyklische Aktien bieten. Senior-Minengesellschaften (Newmont, Agnico Eagle) bieten operativen Hebel, während Royalty- und Streaming-Unternehmen (Franco-Nevada, Wheaton Precious Metals) asymmetrisches Aufwärtspotenzial bei geringerem Bilanzrisiko bieten. Einige spätzyklische Immobilienwetten (Luxusbauherren) funktionieren noch, aber das Chance-Risiko-Verhältnis bevorzugt Edelmetalle. Entdecken Sie die besten Goldminenaktien für diese Phase.
6
Wie verhält sich Gold während der Kontraktionsphase des Immobilienzyklus?
Gold ist der stärkste Performer während Kontraktionsphasen. In 2008–2012 stieg Gold um über 101%, während REITs 60–78% ihres Wertes verloren. Der HUI Gold Miners Index gewann etwa 185% von seinen Tiefs 2008. Dieses Muster hat sich in jeder dokumentierten Kontraktion seit 1929 wiederholt. Der Mechanismus ist strukturell: Wenn der Kredit zusammenbricht, flüchten Anleger und Zentralbanken in den einzigen Vermögenswert ohne Gegenparteirisiko. Gold korreliert nicht mit Immobilienschuldenzyklen — es bewegt sich invers zu ihnen. Dies ist das Fundament dafür, warum Anleger Gold kaufen als zyklusbewusstes Vermögenserhaltungsinstrument.
7
Sollte ich meine Immobilien vor dem nächsten Zyklushöhepunkt verkaufen?
Dies hängt völlig von Ihrer persönlichen finanziellen Situation, Ihrem Verschuldungsgrad und Ihrem Anlagehorizont ab — und sollte mit einem qualifizierten Finanzberater entschieden werden. Der Zyklusrahmen legt nahe, dass Anleger mit stark gehebelten Immobilienpositionen ein deutlich erhöhtes Risiko beim Eintritt in eine Kontraktion tragen. Verschuldung reduzieren, nicht-kerngeschäftliche spekulative Immobilien verkaufen und Erlöse in Kapitalerhaltungsvermögen (physisches Gold, Senior-Minengesellschaften, Liquidität) reinvestieren ist der historisch gestützte spätzyklische Schritt. Selbst bewohnte Hauptwohnsitze sind eine andere Überlegung als Anlageimmobilien.
Vergangene Wertentwicklungen sind keine Garantie für zukünftige Ergebnisse. Historische Zyklus-Muster sind
pädagogische Rahmen, keine Vorhersagegarantien. Dieser Artikel stellt keine
personalisierte Finanzberatung dar. Konsultieren Sie immer einen qualifizierten Finanzberater, bevor
Sie Anlageentscheidungen treffen.