Carrito
4
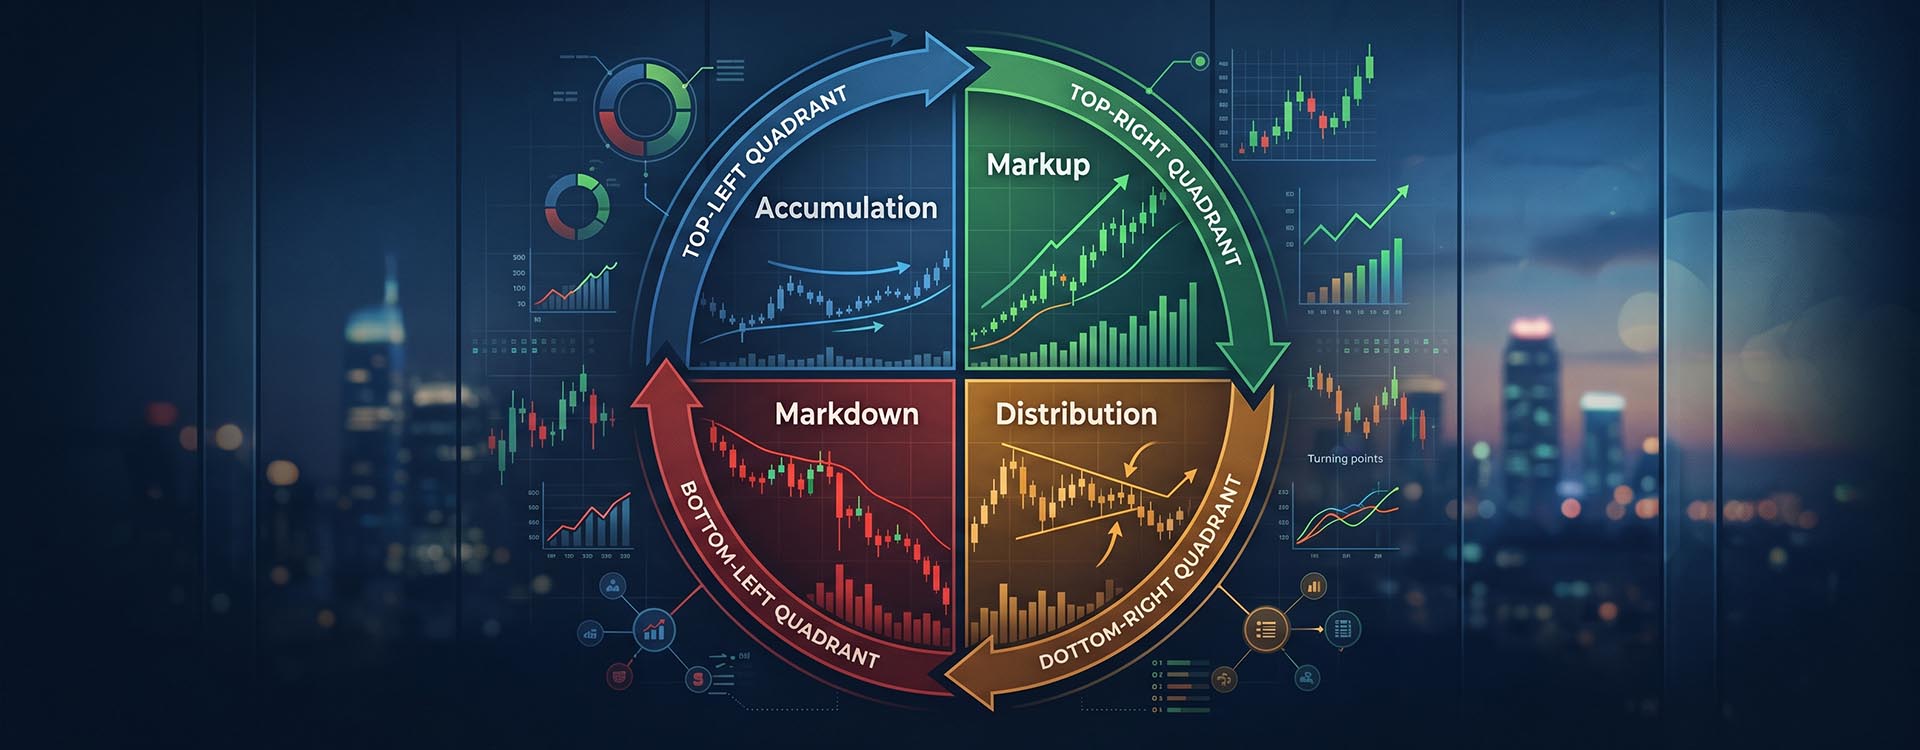
Fases que cada ciclo bursátil
ha repetido desde 1854
ha repetido desde 1854
+193%
Ganancias de mineras de oro durante
el mercado bajista de 1973–74
el mercado bajista de 1973–74
$5,055
Objetivo de oro de J.P. Morgan
T4 2026 (precio prom./oz)
T4 2026 (precio prom./oz)
Introducción
La mayoría de los inversores pierden dinero no porque elijan malas acciones — sino porque poseen las acciones correctas en el momento equivocado del ciclo. Cada ciclo bursátil desde 1854, cuando el NBER comenzó a rastrear expansiones y contracciones, ha seguido la misma estructura de cuatro fases: acumulación, alza, distribución y baja. Perder la fase significa perder la oportunidad — o peor aún, mantenerse invertido durante todo el desplome.
Esta guía no es otra descripción académica de ciclos. Le indica exactamente qué acciones poseer en cada fase — incluyendo dónde encajan el oro, la plata y las acciones mineras en el manual de rotación. Después de 19 años navegando los ciclos de metales preciosos desde la crisis financiera de 2007, el equipo de goldminer.fr ha construido un marco de cartera real ajustado al ciclo con aproximadamente un 30% de rendimiento anual mediante una rotación sectorial disciplinada. Así es como funciona.
Este artículo es únicamente con fines educativos. Los patrones históricos de ciclos son
marcos probabilísticos, no garantías de rendimiento futuro. Consulte siempre
a un asesor financiero calificado antes de tomar decisiones de inversión.
01
Ciclos bursátiles vs. ciclos económicos vs. ciclos empresariales — aclarando la confusión
Los inversores usan estos tres términos indistintamente — y ahí es donde comienzan los errores costosos. Comprender cómo difieren y cómo interactúan es fundamental para cualquier estrategia de inversión seria.
El ciclo económico
El ciclo económico rastrea el crecimiento real del PIB, el empleo, la inflación y el gasto del consumidor. Es la medida más amplia — el terreno macro sobre el que todo lo demás se desarrolla. Las expansiones duran un promedio de aproximadamente 58 meses; las contracciones duran un promedio de alrededor de 11 meses, según datos históricos del NBER. Este es el ciclo de movimiento más lento — un indicador rezagado que confirma lo que los mercados ya descontaron meses atrás.
El ciclo empresarial
El ciclo empresarial mide el impulso de los beneficios corporativos, el gasto de capital y la dinámica de inventarios. Se mueve ligeramente más rápido que el ciclo económico, pero sigue rezagado respecto al mercado bursátil. Cuando la inversión empresarial alcanza su pico — como ocurrió en la infraestructura tecnológica en 2000 y en el sector inmobiliario residencial en 2006 — la corrección eventual tiende a ser severa. De manera crucial, los ciclos de gasto de capital en materias primas y minería se mueven en sentido contrario al ciclo empresarial general, creando los déficits estructurales de oferta que desencadenan los mercados alcistas de metales preciosos.
El ciclo bursátil — el que importa
El ciclo bursátil es el único que importa para el timing de cartera. Adelanta al ciclo económico entre 6 y 9 meses. Los mercados descontan la realidad de mañana hoy. Por eso comprar cuando la economía parece aterradora (2009, 2020) produce sistemáticamente los mejores rendimientos — y por eso mantener acciones en el pico de la confianza económica (2007, 2021) suele terminar en pérdidas.
| Tipo de ciclo | Qué mide | Adelanto / Retraso | Relevancia para el inversor |
|---|---|---|---|
| Ciclo bursátil | Tendencias de precios de acciones, sentimiento, liquidez | Adelanta 6–9 meses | Señal principal de timing |
| Ciclo empresarial | Beneficios, gasto de capital, inventarios | Coincidente | Señal de rotación sectorial |
| Ciclo económico | PIB, empleo, inflación | Retrasa 6–12 meses | Solo de confirmación |
02
Las 4 fases de cada ciclo bursátil
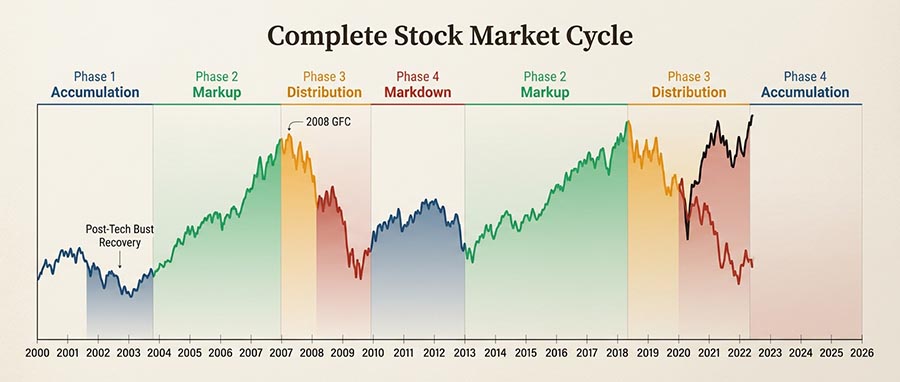
Cada mercado alcista y bajista en la historia registrada ha avanzado por las mismas cuatro fases. La duración varía. La secuencia no.
Fase 1 — Acumulación (el suelo)
Después de que el pánico de una caída bursátil se disipa, el sentimiento se sitúa en mínimos extremos. Las valoraciones están comprimidas. Los inversores minoristas han capitulado y renunciado a las acciones. Es precisamente en este momento cuando el «dinero inteligente» institucional acumula posiciones silenciosamente. El volumen es bajo, la volatilidad disminuye lentamente, y el mercado cotiza de lado con ocasionales falsos descensos. Los suelos de 2002 y 2009 son ejemplos de libro — ambos parecían peligrosos para comprar, pero ambos fueron los puntos de entrada que definieron una década de rendimientos.
Fase 2 — Alza (el mercado alcista)
Los precios suben con convicción. Los adoptadores tempranos obtienen ganancias; los inversores minoristas regresan gradualmente a medida que la recuperación se vuelve imposible de negar. Los beneficios se amplían, la amplitud es amplia, y casi todos los sectores participan. El mercado alcista de 2009–2021 — el más largo en la historia del S&P 500 — fue una fase de alza extendida de manual. Esta es la fase en la que los inversores pasivos en índices prosperan.
Fase 3 — Distribución (la cima)
El dinero inteligente vende silenciosamente en la euforia. El liderazgo se estrecha — la amplitud se deteriora incluso cuando los índices de referencia se mantienen cerca de máximos. Los patrones de volumen cambian. Las ventas de iniciados se aceleran. La participación minorista alcanza su pico. Esta fase puede durar meses, creando la peligrosa ilusión de que el mercado alcista está intacto. La distribución es donde se pone en marcha la mayor parte de la destrucción de riqueza — no durante la fase bajista en sí, cuando ya es demasiado tarde.
Fase 4 — Baja (el mercado bajista)
Los precios caen, a veces violentamente. El pánico alcanza su pico al final de la fase. La liquidez se agota. Los activos que mejor funcionaron en la fase alcista (crecimiento de múltiplos elevados, tecnología especulativa) sufren más. Mientras tanto, los activos contra-cíclicos — oro físico, bonos de corta duración, acciones mineras defensivas — comienzan su rendimiento relativo superior. La fase bajista restablece las valoraciones para la próxima acumulación.
⚡ La visión del ciclo que lo cambia todo
El ciclo bursátil no es una herramienta de predicción — es un marco de posicionamiento probabilístico. No necesita identificar el máximo o mínimo exacto. Necesita reconocer qué fase está más probablemente activa y rotar su cartera en consecuencia. Esa disciplina — aplicada de manera constante a través de tres mercados bajistas completos desde 2007 — es lo que impulsa el enfoque de goldminer.fr.
03
El manual de rotación sectorial — qué acciones poseer en cada fase
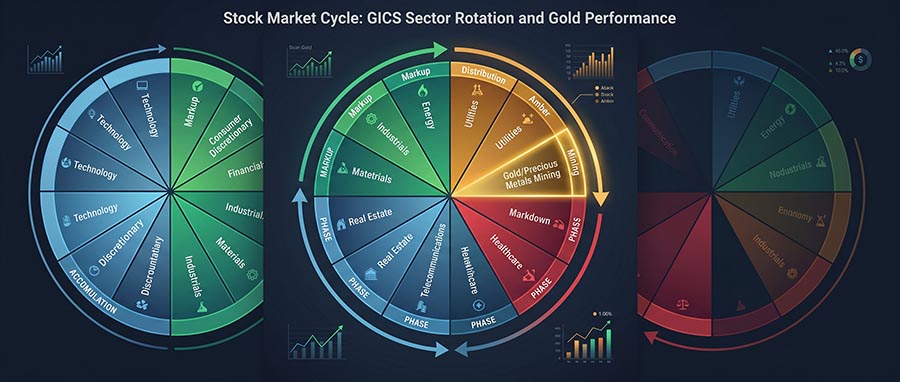
Fase de acumulación — cíclicas muy castigadas y reducción temprana de oro
En los mínimos del mercado, las mejores oportunidades se encuentran en industriales cíclicas fuertemente sobrevendidas (Caterpillar, Deere), financieras con balances sólidos y pequeñas capitalizaciones valoradas para la catástrofe. El oro suele ser un rezagado relativo aquí a medida que regresa el apetito por el riesgo — este es el momento de consolidar las ganancias en metales preciosos, no de añadir agresivamente. Las acciones mineras de oro junior en la TSX pueden ser una excepción si han sido ignoradas durante el pánico.
Fase de alza — crecimiento, tecnología y consumo discrecional
La alza temprana y media recompensa el consumo discrecional, los líderes del crecimiento tecnológico y el transporte. La amplitud es amplia y el sentimiento es favorable. A medida que la alza madura, emerge el liderazgo de energía y materias primas básicas a medida que la demanda de materias primas aumenta con la expansión económica. Este es también el momento en que la acumulación de oro debería comenzar gradualmente — no de forma agresiva, sino como un ejercicio disciplinado de construcción de posición antes de que las señales de inflación se intensifiquen.
Fase de distribución — el pivote crítico (donde se sitúa 2026)
Los sectores defensivos — servicios públicos, sanidad, consumo básico — toman el liderazgo. La tecnología de múltiplos elevados y el crecimiento especulativo se enfrentan a una compresión. Es precisamente aquí donde el oro y la plata merecen aumentos de asignación agresivos. Las condiciones macro que respaldan el oro en 2025–2026 son estructuralmente intactas: 863 toneladas de compras netas de bancos centrales en 2025 (World Gold Council), presión inflacionaria persistente y desdolarización acelerada entre los bancos centrales de mercados emergentes. Las mineras senior (Newmont, Barrick, Agnico Eagle) ofrecen apalancamiento en beneficios; las empresas de royalties (Franco-Nevada, Royal Gold) proporcionan protección a la baja.
Fase bajista — oro, plata y apuestas mineras asimétricas
El oro físico y la plata son los preservadores de riqueza más poderosos de la fase bajista. Los datos históricos son inequívocos: durante el mercado bajista estanflacionario de 1973–74, el S&P 500 cayó un 48% mientras que los índices mineros de oro subieron un 193%. Durante el desplome tecnológico de 2000–2002, un nuevo mercado alcista secular para las acciones mineras se puso en marcha precisamente cuando el Nasdaq alcanzó su máximo. Las acciones mineras se convierten en apuestas asimétricas en los mínimos de pánico — particularmente las exploradoras junior que cotizan por debajo de su valor intrínseco.
| Fase del ciclo | Sectores / Activos líderes | Papel del oro y la minería | Nivel de riesgo |
|---|---|---|---|
| Acumulación | Industriales cíclicas, financieras castigadas, pequeñas capitalizaciones | Reducir / Consolidar | Alta volatilidad, alta recompensa |
| Alza temprana | Consumo discrecional, crecimiento tecnológico, transporte | Comenzar DCA gradual | Moderado — oportunidad amplia |
| Alza tardía | Energía, materias primas básicas, cíclicas industriales | Construir posición activamente | En alza — inflación emergente |
| Distribución | Servicios públicos, sanidad, consumo básico | Asignación agresiva ↑ | Alto — enfoque en senior + royalties |
| Baja | Oro físico & plata, bonos de corta duración, efectivo | Posición núcleo + apuestas mineras | Asimétrico — juniors en mínimos |
04
Por qué el oro y las acciones mineras son el secreto mejor guardado del ciclo bursátil
El oro no se limita a "conservar valor" durante las caídas. Cuando las condiciones son las adecuadas, supera expectativas de manera espectacular — y las acciones mineras amplifican ese rendimiento superior por un factor de 3 a 5 veces. Esto no es especulación. Son 90 años de comportamiento cíclico documentado.
Observe los datos. Durante el mercado bajista de 1973–74, el S&P 500 cayó un 48 %. El índice Barron's Gold Mining subió un 193 %. A lo largo del ciclo alcista secular completo del oro de 11 años de 1969 a 1980, las mineras ganaron un 1.247 % mientras que el S&P 500 tan solo devolvió un 43 %. Durante el colapso tecnológico de 2000–2002, un nuevo mercado alcista secular para las acciones mineras de oro comenzó precisamente el día en que el Nasdaq alcanzó su máximo. El patrón no es coincidental — es estructural.
"Las acciones mineras de oro van a contracorriente del ciclo bursátil general con una consistencia que se remonta a la Gran Depresión. Homestake Mining ganó un 49 % mientras el Dow Jones caía un 89 % entre 1929 y 1932. En 1936, había subido un 580 %. El poder contracíclico de los mineros de oro es el secreto mejor documentado de la inversión." — Crescat Capital, Carta de Investigación
El principal motor estructural: el oro opera en un ciclo separado del de las acciones. Cuando el capital abandona las acciones de crecimiento sobrevaloradas, necesita un destino. En entornos de devaluación monetaria, tipos de interés reales negativos y tensión geopolítica — todos presentes hoy — ese capital fluye hacia el oro y los metales preciosos. Comprender la diferencia entre el oro físico y las acciones mineras de oro es esencial para capturar tanto la preservación como la amplificación que ofrece este ciclo.
El equipo de Investigación Global de J.P. Morgan proyecta precios del oro promediando 5.055 $/oz para el T4 de 2026, con un escenario a largo plazo de 6.000 $/oz si tan solo el 0,5 % de las tenencias extranjeras de activos estadounidenses rotan hacia el oro — un escenario que describen como potencialmente llegando mucho más rápido de lo esperado, dada la inelasticidad del suministro minero.
05
Errores comunes — y el marco de cartera ajustado al ciclo que los evita
La mayoría de los inversores minoristas cometen sistemáticamente los mismos errores en cada ciclo. Se anclan a los ganadores recientes en el tope del ciclo, venden activos defensivos demasiado pronto en la fase alcista, y subponderan el oro durante las fases de distribución y bajista — precisamente cuando ofrece sus retornos más poderosos.
Lo que funciona a través de los ciclos
- Construir la asignación de oro temprano en la fase de distribución, antes de que los titulares confirmen la tendencia
- Usar el promedio de coste en dólares en metales preciosos independientemente del ruido a corto plazo
- Mantener el oro físico como ancla de la cartera a través de la volatilidad del ciclo completo
- Añadir acciones mineras como amplificadores cuando el sentimiento del sector está en mínimos
- Rotar fuera de las acciones de crecimiento de múltiplos elevados antes de que las valoraciones máximas sean evidentes
Lo que falla consistentemente
- Anclarse a los recientes ganadores tecnológicos o de crecimiento en el tope de la fase de distribución
- Vender el oro y los activos defensivos demasiado pronto cuando los retornos de la fase alcista parecen irresistibles
- Confundir una corrección cíclica del 10–15 % con un cambio de fase completo
- Negarse a añadir oro porque el precio "ya parece alto"
- Reaccionar al miedo o la codicia de los titulares en lugar de a las señales de fase del ciclo
El modelo de asignación dinámica de goldminer.fr
En goldminer.fr, el marco ajustado al ciclo de Arnaud y Olha ajusta la ponderación del oro dinámicamente desde aproximadamente un 5 % en el fondo de la fase de acumulación hasta un 25–30 % durante las fases de distribución y bajista. No se trata de una asignación fija — es un modelo de rotación en vivo revisado mensualmente, informado por ocho indicadores clave del ciclo: forma de la curva de rendimientos, amplitud avance/descenso, ratios de compras de iniciados, deuda de margen del NYSE, régimen de volatilidad del VIX, diferenciales de crédito de alto rendimiento, encuestas de sentimiento AAII y postura de la Reserva Federal.
Para los inversores que quieren entender cómo el oro protege contra la inflación a lo largo de ciclos económicos completos, el argumento estructural en 2026 es tan claro como lo ha sido desde 2007: rendimientos reales negativos, compras récord de los bancos centrales, incertidumbre sobre el dólar y valoraciones de acciones por encima de sus picos de burbuja de 1929 y 2000 en medidas de ganancias ajustadas. Esa combinación de condiciones ha precedido históricamente algunas de las carreras más extraordinarias del oro.
06
Conclusión: el ciclo no miente — posiciónese en consecuencia
Los ciclos bursátiles no son bolas de cristal. Son marcos probabilísticos construidos a partir de 170 años de historia de mercado — y recompensan a los inversores suficientemente disciplinados para actuar sobre señales en lugar de sentimientos. Los tres principios que atraviesan el ruido: el mercado de valores anticipa la economía en 6–9 meses, así que actúe sobre las señales del ciclo, no sobre la confirmación económica; el oro y las acciones mineras son estructuralmente contracíclicos, lo que los hace indispensables durante las fases de distribución y bajista; y las mayores ganancias de cartera provienen de los momentos más incómodos — los mínimos de acumulación y los puntos de entrada al oro que parecen demasiado arriesgados para la mayoría de los inversores.
+1.247%
Retorno del índice minero de oro
ciclo alcista 1969–1980
ciclo alcista 1969–1980
863 t
Compras de oro de bancos centrales
en 2025 — estructuralmente alcista
en 2025 — estructuralmente alcista
19 años
Navegación de ciclos de goldminer.fr
desde la crisis de 2007
desde la crisis de 2007
El entorno actual de fase de distribución — con valoraciones de acciones por encima de los picos históricos de burbuja, el oro en niveles de demanda estructuralmente elevados y J.P. Morgan proyectando 5.055 $/oz para el T4 de 2026 — es precisamente el momento del ciclo en que el posicionamiento en metales preciosos importa más. La guía Golden Opportunities — 300 páginas escritas por Arnaud y Olha, basadas en 19 años de navegación por metales preciosos a través de tres mercados bajistas completos — le ofrece el marco completo basado en ciclos para construir y gestionar una cartera de oro y acciones mineras con claridad, no con conjeturas.
Los patrones históricos de ciclos son marcos educativos, no garantías de rendimiento futuro.
Los retornos pasados de los índices mineros de oro no predicen resultados futuros.
Este artículo no constituye asesoramiento financiero personalizado. Por favor consulte a un
asesor cualificado para decisiones adaptadas a su situación.
07
Preguntas frecuentes (FAQ)
1
¿Cuáles son las 4 fases de un ciclo bursátil?
Las cuatro fases de todo ciclo bursátil son: Acumulación (el dinero inteligente compra silenciosamente después de la capitulación, el sentimiento en mínimos extremos); Alza (los precios suben ampliamente, los inversores minoristas regresan, los beneficios se expanden); Distribución (el dinero inteligente vende en la euforia, la amplitud se estrecha, emergen divergencias); y Bajada (los precios caen, el pánico alcanza su máximo, el ciclo se reinicia). Cada mercado bursátil desde 1854, rastreado por el NBER, ha seguido esta estructura de cuatro fases — la duración varía, la secuencia no.
2
¿Cuánto dura un ciclo bursátil completo en promedio?
Un ciclo bursátil completo — de un mínimo de mercado bajista al siguiente — ha promediado históricamente 4 a 6 años, aunque el rango es amplio. El ciclo más corto de la posguerra duró aproximadamente 2,5 años (colapso de 2020 hasta la recuperación); el más largo fue el mercado alcista 2009–2020 que duró más de 11 años. Las fases alcistas (alza) promedian 58 meses según los datos del NBER; las fases bajistas (bajada) promedian alrededor de 11 meses, pero pueden causar daños desproporcionados a carteras no diversificadas.
3
¿Cuál es la diferencia entre el ciclo bursátil y el ciclo económico?
El ciclo bursátil anticipa el ciclo económico en 6 a 9 meses. El ciclo económico mide los beneficios corporativos, el gasto de capital y las dinámicas de inventario — es un indicador coincidente o ligeramente rezagado. El ciclo económico (PIB, empleo, inflación) se retrasa aún más, entre 6 y 12 meses. Por eso los mercados suelen tocar fondo durante las recesiones y alcanzar su máximo durante un fuerte crecimiento económico — están descontando la realidad de mañana hoy. Actuar sobre las señales del ciclo en lugar de la confirmación económica es la disciplina que separa a los inversores informados de los reactivos.
4
¿Qué acciones tienen mejor rendimiento en el fondo del ciclo bursátil?
En el fondo de la fase de acumulación, las acciones con mejor rendimiento son típicamente industriales cíclicas profundamente sobrevendidas (Caterpillar, Deere), financieras con balances saneados y acciones de valor de pequeña capitalización valoradas para una catástrofe. Las acciones de minería de oro junior listadas en el TSX Venture también pueden ofrecer oportunidades asimétricas extraordinarias cuando han sido vendidas indiscriminadamente durante el pánico. Para una guía para principiantes sobre acciones mineras, goldminer.fr proporciona análisis sectorial accesible y del mundo real.
5
¿Cuándo debería comprar oro durante un ciclo bursátil?
El oro debe acumularse gradualmente a lo largo de la fase alcista tardía a medida que los indicadores de inflación suben, y luego incrementarse más agresivamente durante las fases de distribución y bajista. Las condiciones estructurales para el oro en 2025–2026 — 863 toneladas de compras de bancos centrales, rendimientos reales negativos, incertidumbre sobre el dólar — son desencadenantes clásicos del ciclo tardío y de la fase de distribución. El promedio de coste en oro físico y mineras senior elimina la carga del timing exacto. Aprenda más sobre cuándo comprar oro con la guía de timing dedicada de goldminer.fr.
6
¿Cómo se comportan las acciones mineras a lo largo de los ciclos bursátiles?
Las acciones mineras de oro son estructuralmente contracíclicas respecto al mercado de acciones en general — uno de los patrones más documentados en la historia financiera. Durante el mercado bajista de 1973–74, los índices mineros de oro subieron un 193 % mientras el S&P 500 caía un 48 %. En el ciclo alcista secular del oro 1969–1980, el índice Barron's Gold Mining ganó un 1.247 % frente al 43 % del S&P 500. Las acciones mineras ofrecen un apalancamiento de 3–5 veces sobre el precio del oro en fases alcistas, pero requieren un timing más preciso que el oro físico. Las mineras senior ofrecen estabilidad; las exploradoras junior ofrecen potencial alcista asimétrico con riesgo binario.
7
¿Estamos actualmente en el tope de un ciclo bursátil en 2026?
Múltiples indicadores sugieren que el mercado de acciones de EE. UU. se encuentra en una fase de distribución avanzada en 2026: el ratio Shiller CAPE está por encima de su pico de 1929 en medidas ajustadas por margen; las valoraciones del sector tecnológico superan sus niveles de burbuja de 2000 por medidas VE-a-PIB; la amplitud se está estrechando; y la rotación sectorial hacia defensivas, industriales y oro ya está en marcha. Ningún indicador de ciclo garantiza un tope preciso — pero la convergencia de señales justifica aumentar la exposición defensiva y a metales preciosos. Consulte a un asesor financiero cualificado para orientación personalizada adaptada a su tolerancia al riesgo y objetivos.