Carrello
4
Fasi che ogni ciclo di mercato
azionario ha ripetuto dal 1854
azionario ha ripetuto dal 1854
+193%
Guadagni delle miniere d'oro durante
il mercato ribassista del 1973–74
il mercato ribassista del 1973–74
$5,055
Obiettivo oro di J.P. Morgan
T4 2026 (prezzo medio/oz)
T4 2026 (prezzo medio/oz)
Introduzione
La maggior parte degli investitori perde denaro non perché scelgano azioni sbagliate — ma perché possiedono le azioni giuste nel momento sbagliato del ciclo. Ogni ciclo del mercato azionario dal 1854, quando il NBER ha iniziato a monitorare espansioni e contrazioni, ha seguito la stessa struttura a quattro fasi: accumulazione, rialzo, distribuzione e ribasso. Perdere la fase significa perdere l'opportunità — o peggio, mantenere le posizioni attraverso tutto il crollo.
Questa guida non è un'altra descrizione accademica dei cicli. Indica esattamente quali azioni possedere in ogni fase — incluso dove oro, argento e azioni minerarie si inseriscono nel manuale di rotazione. Dopo 19 anni di navigazione dei cicli dei metalli preziosi dalla crisi finanziaria del 2007, il team di goldminer.fr ha costruito un framework di portafoglio reale adattato al ciclo con circa il 30% di rendimento annuo attraverso una rotazione settoriale disciplinata. Ecco come funziona.
Questo articolo è esclusivamente a scopo educativo. I pattern storici dei cicli sono
framework probabilistici, non garanzie di performance future. Consultare sempre
un consulente finanziario qualificato prima di prendere decisioni di investimento.
01
Cicli del mercato azionario vs. cicli economici vs. cicli degli affari — fare chiarezza
Gli investitori usano questi tre termini in modo intercambiabile — ed è qui che iniziano gli errori costosi. Capire come differiscono e come interagiscono è fondamentale per qualsiasi seria strategia di investimento.
Il ciclo economico
Il ciclo economico traccia la crescita reale del PIL, l'occupazione, l'inflazione e la spesa dei consumatori. È la misura più ampia — il terreno macro su cui si svolge tutto il resto. Le espansioni durano in media circa 58 mesi; le contrazioni durano in media circa 11 mesi, secondo i dati storici del NBER. Questo è il ciclo che si muove più lentamente — un indicatore ritardato che conferma ciò che i mercati hanno già scontato mesi fa.
Il ciclo degli affari
Il ciclo degli affari misura lo slancio degli utili aziendali, le spese in conto capitale e la dinamica delle scorte. Si muove leggermente più velocemente del ciclo economico ma è ancora in ritardo rispetto al mercato azionario. Quando gli investimenti aziendali raggiungono il picco — come nell'infrastruttura tecnologica nel 2000 e nel settore immobiliare residenziale nel 2006 — la correzione eventuale tende ad essere severa. Fondamentalmente, i cicli di spesa in conto capitale nelle materie prime e nell'estrazione mineraria si muovono in senso contrario al ciclo degli affari più ampio, creando i deficit strutturali di offerta che innescano i mercati toro dei metalli preziosi.
Il ciclo del mercato azionario — quello che conta
Il ciclo del mercato azionario è l'unico che conta per il timing del portafoglio. Anticipa il ciclo economico di 6-9 mesi. I mercati prezzano la realtà di domani oggi. Ecco perché comprare quando l'economia sembra terrificante (2009, 2020) produce costantemente i migliori rendimenti — e perché detenere azioni al picco della fiducia economica (2007, 2021) finisce regolarmente in perdita.
| Tipo di ciclo | Cosa misura | Anticipo / Ritardo | Rilevanza per l'investitore |
|---|---|---|---|
| Ciclo del mercato azionario | Tendenze dei prezzi azionari, sentiment, liquidità | Anticipa di 6–9 mesi | Segnale di timing principale |
| Ciclo degli affari | Utili, spese in conto capitale, scorte | Coincidente | Segnale di rotazione settoriale |
| Ciclo economico | PIL, occupazione, inflazione | Ritarda di 6–12 mesi | Solo di conferma |
02
Le 4 fasi di ogni ciclo del mercato azionario
Ogni mercato toro e orso nella storia registrata ha attraversato le stesse quattro fasi. La durata varia. La sequenza no.
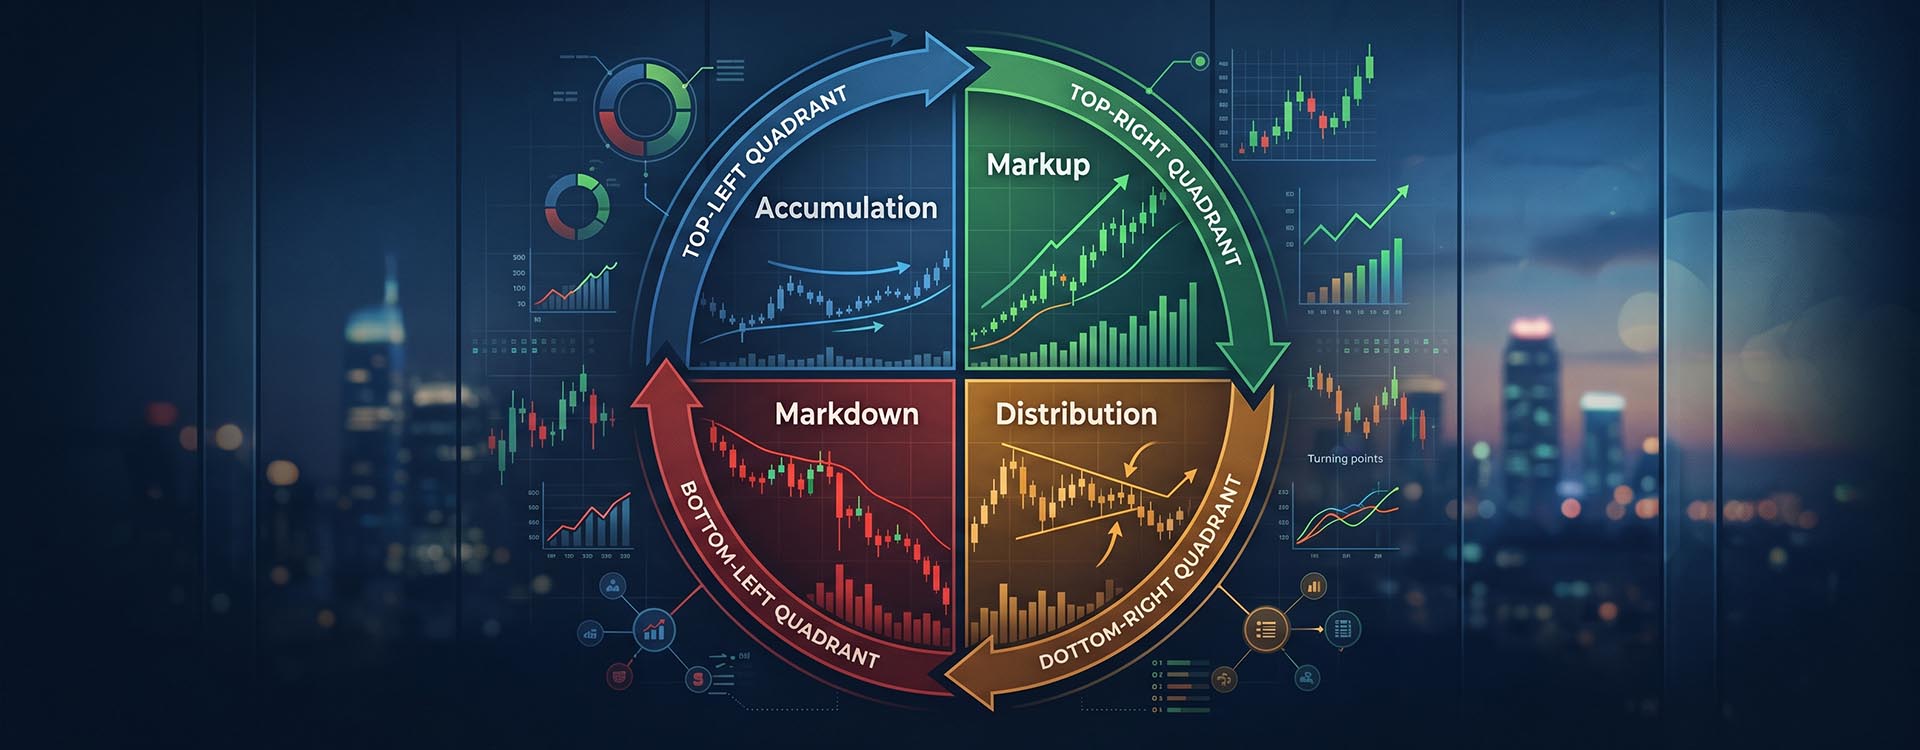
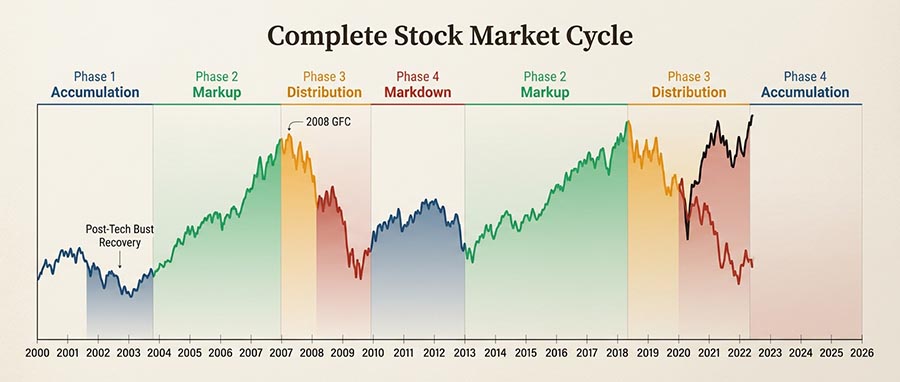
Fase 1 — Accumulazione (il fondo)
Dopo che il panico di un crollo del mercato si attenua, il sentiment si trova a livelli minimi estremi. Le valutazioni sono compresse. Gli investitori al dettaglio hanno capitolato e rinunciato alle azioni. È precisamente in questo momento che il «denaro intelligente» istituzionale accumula silenziosamente posizioni. Il volume è basso, la volatilità diminuisce lentamente, e il mercato si muove lateralmente con occasionali falsi ribassi. I minimi del 2002 e del 2009 sono esempi classici — entrambi sembravano pericolosi da comprare, eppure entrambi erano i punti di ingresso che hanno definito un decennio di rendimenti.
Fase 2 — Rialzo (il mercato toro)
I prezzi salgono con convinzione. I primi ad adottare traggono profitto; gli investitori al dettaglio tornano gradualmente man mano che la ripresa diventa impossibile da negare. Gli utili si espandono, l'ampiezza è ampia, e quasi ogni settore partecipa. Il mercato toro 2009–2021 — il più lungo nella storia dell'S&P 500 — è stato una fase di rialzo estesa da manuale. Questa è la fase in cui gli investitori passivi in indici prosperano.
Fase 3 — Distribuzione (il massimo)
Il denaro intelligente vende silenziosamente nell'euforia. La leadership si restringe — l'ampiezza si deteriora anche mentre gli indici di riferimento rimangono vicini ai massimi. I pattern di volume cambiano. Le vendite degli insider si accelerano. La partecipazione al dettaglio raggiunge il picco. Questa fase può durare mesi, creando la pericolosa illusione che il mercato toro sia intatto. La distribuzione è dove viene messa in moto la maggior parte della distruzione di ricchezza — non durante il ribasso stesso, quando è già troppo tardi.
Fase 4 — Ribasso (il mercato orso)
I prezzi scendono, a volte violentemente. Il panico raggiunge il picco tardi nella fase. La liquidità si esaurisce. Gli asset che hanno funzionato meglio nella fase di rialzo (crescita ad alto multiplo, tecnologia speculativa) soffrono di più. Nel frattempo, gli asset anticiclici — oro fisico, obbligazioni a breve durata, azioni minerarie difensive — iniziano la loro sovraperformance relativa. La fase di ribasso resetta le valutazioni per la successiva accumulazione.
⚡ L'intuizione sul ciclo che cambia tutto
Il ciclo del mercato azionario non è uno strumento di previsione — è un framework di posizionamento probabilistico. Non è necessario individuare il massimo o il minimo esatti. È necessario riconoscere quale fase è più probabilmente attiva e ruotare il portafoglio di conseguenza. Quella disciplina — applicata costantemente attraverso tre mercati orso completi dal 2007 — è ciò che alimenta l'approccio di goldminer.fr.
03
Il manuale di rotazione settoriale — quali azioni possedere in ogni fase
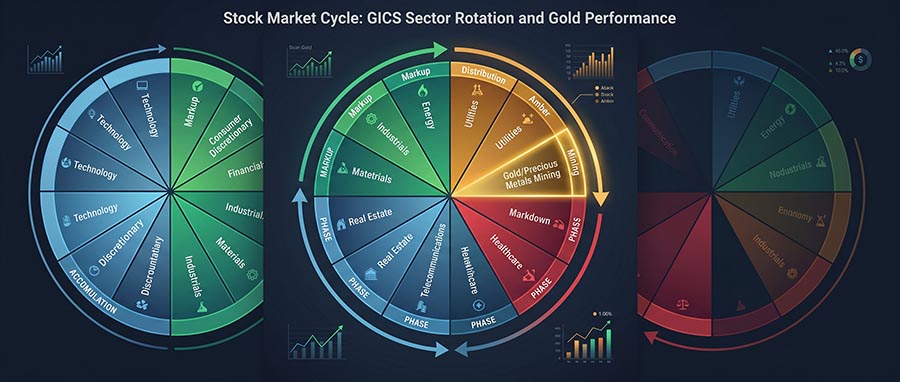
Fase di accumulazione — titoli ciclici fortemente ribassati e riduzione anticipata dell'oro
Ai minimi del mercato, le migliori opportunità si trovano nei titoli industriali ciclici fortemente ipervenduti (Caterpillar, Deere), nei finanziari con bilanci solidi e nei titoli a bassa capitalizzazione valutati per la catastrofe. L'oro è tipicamente un sottoperformante relativo qui man mano che la propensione al rischio ritorna — questo è il momento per consolidare i guadagni sui metalli preziosi, non per aggiungere aggressivamente. Le azioni minerarie aurifere junior sull'TSX possono essere un'eccezione se sono state trascurate nel panico.
Fase di rialzo — crescita, tecnologia e beni di consumo discrezionali
Il rialzo precoce e intermedio premia i beni di consumo discrezionali, i leader della crescita tecnologica e i trasporti. L'ampiezza è ampia e il sentiment è favorevole. Man mano che il rialzo matura, emerge la leadership di energia e materie prime di base man mano che la domanda di materie prime aumenta con l'espansione economica. Questo è anche il momento in cui l'accumulazione di oro dovrebbe iniziare gradualmente — non aggressivamente, ma come un esercizio disciplinato di costruzione della posizione prima che i segnali di inflazione si intensifichino.
Fase di distribuzione — il pivot critico (dove si trova il 2026)
I settori difensivi — utility, sanità, beni di consumo di base — prendono la leadership. La tecnologia ad alto multiplo e la crescita speculativa affrontano una compressione. È precisamente qui dove oro e argento meritano aumenti di allocazione aggressivi. Le condizioni macro che supportano l'oro nel 2025–2026 sono strutturalmente intatte: 863 tonnellate di acquisti netti delle banche centrali nel 2025 (World Gold Council), pressione inflazionistica persistente e de-dollarizzazione accelerata tra le banche centrali dei mercati emergenti. I minatori senior (Newmont, Barrick, Agnico Eagle) offrono leva sugli utili; le società di royalty (Franco-Nevada, Royal Gold) forniscono protezione al ribasso.
Fase di ribasso — oro, argento e scommesse minerarie asimmetriche
L'oro fisico e l'argento sono i più potenti preservatori di ricchezza della fase di ribasso. I dati storici sono inequivocabili: durante il mercato orso stagflazionistico del 1973–74, l'S&P 500 è sceso del 48% mentre gli indici minerari auriferi sono saliti del 193%. Durante il crollo tecnologico del 2000–2002, un nuovo mercato toro secolare per le azioni minerarie è partito precisamente quando il Nasdaq ha raggiunto il picco. Le azioni minerarie diventano scommesse asimmetriche ai minimi di panico — in particolare le esploratrici junior scambiate al di sotto del loro valore intrinseco.
| Fase del ciclo | Settori / Asset leader | Ruolo di oro & miniere | Livello di rischio |
|---|---|---|---|
| Accumulazione | Industriali ciclici, finanziari ribassati, piccola capitalizzazione | Ridurre / Consolidare | Alta volatilità, alta ricompensa |
| Rialzo precoce | Consumo discrezionale, crescita tecnologica, trasporti | Iniziare DCA graduale | Moderato — opportunità ampia |
| Rialzo tardivo | Energia, materie prime di base, ciclici industriali | Costruire posizione attivamente | In aumento — inflazione emergente |
| Distribuzione | Utility, sanità, beni di consumo di base | Allocazione aggressiva ↑ | Alto — focus senior + royalty |
| Ribasso | Oro fisico & argento, obbligazioni a breve durata, liquidità | Posizione core + scommesse minerarie | Asimmetrico — junior ai minimi |
04
Perché l'oro e le azioni minerarie sono il segreto meglio custodito del ciclo borsistico
L'oro non si limita a "mantenere il valore" durante i ribassi. Quando le condizioni sono giuste, sovraperforma in modo spettacolare — e le azioni minerarie amplificano quella sovraperformance di un fattore da 3 a 5 volte. Non si tratta di speculazione. Sono 90 anni di comportamento ciclico documentato.
Considerate i dati. Durante il mercato orso del 1973–74, l'S&P 500 è sceso del 48 %. Il Barron's Gold Mining Index è salito del 193 %. Nel corso dell'intero ciclo rialzista secolare dell'oro di 11 anni dal 1969 al 1980, le miniere hanno guadagnato il 1.247 % mentre l'S&P 500 ha reso soltanto il 43 %. Durante il crollo tecnologico del 2000–2002, un nuovo mercato rialzista secolare per le azioni minerarie aurifere è iniziato proprio il giorno in cui il Nasdaq ha raggiunto il suo picco. Lo schema non è casuale — è strutturale.
"Le azioni minerarie aurifere vanno in controtendenza rispetto al ciclo borsistico generale con una costanza che risale alla Grande Depressione. Homestake Mining ha guadagnato il 49 % mentre il Dow Jones è sceso dell'89 % tra il 1929 e il 1932. Nel 1936 era salito del 580 %. Il potere anticiclico dei minatori d'oro è il segreto meglio documentato degli investimenti." — Crescat Capital, Lettera di Ricerca
Il principale motore strutturale: l'oro opera su un ciclo separato da quello delle azioni. Quando il capitale abbandona le azioni di crescita sopravvalutate, ha bisogno di una destinazione. In ambienti di svalutazione valutaria, tassi di interesse reali negativi e tensioni geopolitiche — tutti presenti oggi — quel capitale affluisce verso l'oro e i metalli preziosi. Comprendere la differenza tra oro fisico e azioni minerarie aurifere è essenziale per cogliere sia la preservazione che l'amplificazione che questo ciclo offre.
Il team di Ricerca Globale di J.P. Morgan prevede prezzi dell'oro mediamente a 5.055 $/oz entro il T4 2026, con uno scenario a lungo termine di 6.000 $/oz se solo lo 0,5 % delle partecipazioni estere in attivi statunitensi ruota verso l'oro — uno scenario che descrivono come potenzialmente in arrivo molto più rapidamente del previsto, data l'inelasticità dell'offerta mineraria.
05
Errori comuni — e il framework di portafoglio adattato al ciclo che li evita
La maggior parte degli investitori al dettaglio commette sistematicamente gli stessi errori in ogni ciclo. Si ancorano ai vincitori recenti al vertice del ciclo, vendono gli attivi difensivi troppo presto nella fase rialzista, e sottopesano l'oro durante le fasi di distribuzione e ribasso — precisamente quando offre i suoi rendimenti più potenti.
Cosa funziona attraverso i cicli
- Costruire l'allocazione aurea presto nella fase di distribuzione, prima che i titoli di giornale confermino il trend
- Utilizzare il piano di accumulo a costo medio in metalli preziosi indipendentemente dal rumore di breve termine
- Mantenere l'oro fisico come ancora del portafoglio attraverso la volatilità del ciclo completo
- Aggiungere azioni minerarie come amplificatori quando il sentimento del settore è ai minimi
- Ruotare fuori dalle azioni di crescita ad alto multiplo prima che le valutazioni di picco diventino evidenti
Cosa fallisce sistematicamente
- Ancorarsi ai recenti vincitori tecnologici o di crescita al vertice della fase di distribuzione
- Vendere l'oro e gli attivi difensivi troppo presto quando i rendimenti della fase rialzista sembrano irresistibili
- Confondere una correzione ciclica del 10–15 % con un cambiamento di fase completo
- Rifiutarsi di aggiungere oro perché il prezzo "sembra già alto"
- Reagire alla paura o all'avidità dei titoli invece che ai segnali di fase del ciclo
Il modello di allocazione dinamica di goldminer.fr
In goldminer.fr, il framework adattato al ciclo di Arnaud e Olha adegua la ponderazione aurea dinamicamente da circa il 5 % al fondo della fase di accumulazione al 25–30 % durante le fasi di distribuzione e ribasso. Non si tratta di un' allocazione fissa — è un modello di rotazione in tempo reale rivisto mensilmente, informato da otto indicatori chiave del ciclo: forma della curva dei rendimenti, ampiezza avanzamento/declino, rapporti di acquisto degli insider, debito a margine del NYSE, regime di volatilità del VIX, spread creditizi ad alto rendimento, sondaggi sul sentiment AAII e posizione della Riserva Federale.
Per gli investitori che vogliono capire come l'oro protegge dall'inflazione attraverso cicli economici completi, l'argomento strutturale nel 2026 è chiaro come non lo è stato dal 2007: rendimenti reali negativi, acquisti record delle banche centrali, incertezza sul dollaro e valutazioni azionarie al di sopra dei loro picchi di bolla del 1929 e del 2000 sulle misure di utili rettificati. Quella combinazione di condizioni ha storicamente preceduto alcune delle corse più straordinarie dell'oro.
06
Conclusione: il ciclo non mente — posizionatevi di conseguenza
I cicli borsistici non sono sfere di cristallo. Sono framework probabilistici costruiti da 170 anni di storia dei mercati — e premiano gli investitori abbastanza disciplinati da agire sui segnali piuttosto che sul sentiment. I tre principi che tagliano attraverso il rumore: il mercato azionario anticipa l'economia di 6–9 mesi, quindi agite sui segnali del ciclo, non sulla conferma economica; l'oro e le azioni minerarie sono strutturalmente anticiclici, rendendoli indispensabili durante le fasi di distribuzione e ribasso; e i maggiori guadagni del portafoglio provengono dai momenti più scomodi — i fondi di accumulazione e i punti di ingresso sull'oro che sembrano troppo rischiosi per la maggior parte degli investitori.
+1.247%
Rendimento dell'indice minerario aurifero
ciclo rialzista 1969–1980
ciclo rialzista 1969–1980
863 t
Acquisti d'oro delle banche centrali
nel 2025 — strutturalmente rialzista
nel 2025 — strutturalmente rialzista
19 anni
Navigazione ciclica di goldminer.fr
dalla crisi del 2007
dalla crisi del 2007
L'attuale ambiente di fase di distribuzione — con valutazioni azionarie al di sopra dei picchi storici di bolla, l'oro a livelli di domanda strutturalmente elevati e J.P. Morgan che prevede 5.055 $/oz entro il T4 2026 — è precisamente il momento del ciclo in cui il posizionamento nei metalli preziosi conta di più. La guida Golden Opportunities — 300 pagine scritte da Arnaud e Olha, attingendo a 19 anni di navigazione nei metalli preziosi attraverso tre mercati orso completi — vi fornisce il framework completo basato sul ciclo per costruire e gestire un portafoglio di oro e azioni minerarie con chiarezza, non con supposizioni.
I modelli ciclici storici sono framework educativi, non garanzie di rendimenti futuri.
I rendimenti passati degli indici minerari auriferi non predicono risultati futuri.
Questo articolo non costituisce consulenza finanziaria personalizzata. Si prega di consultare un
consulente qualificato per decisioni adattate alla propria situazione.
07
Domande frequenti (FAQ)
1
Quali sono le 4 fasi di un ciclo borsistico?
Le quattro fasi di ogni ciclo borsistico sono: Accumulazione (il denaro intelligente acquista silenziosamente dopo la capitolazione, sentiment ai minimi estremi); Rialzo (i prezzi salgono ampiamente, gli investitori al dettaglio tornano, gli utili si espandono); Distribuzione (il denaro intelligente vende nell'euforia, l'ampiezza si restringe, emergono divergenze); e Ribasso (i prezzi scendono, il panico raggiunge il picco, il ciclo si resetta). Ogni mercato azionario dal 1854, monitorato dal NBER, ha seguito questa struttura a quattro fasi — la durata varia, la sequenza no.
2
Quanto dura in media un ciclo borsistico completo?
Un ciclo borsistico completo — da un minimo di mercato orso al successivo — ha storicamente avuto una durata media di 4-6 anni, sebbene l'intervallo sia ampio. Il ciclo del dopoguerra più breve è durato circa 2,5 anni (crollo del 2020 fino al recupero); il più lungo è stato il mercato rialzista 2009–2020 durato oltre 11 anni. Le fasi rialziste (rialzo) mediamente 58 mesi secondo i dati NBER; le fasi ribassiste (ribasso) mediamente 11 mesi ma possono causare danni sproporzionati ai portafogli non diversificati.
3
Qual è la differenza tra il ciclo borsistico e il ciclo economico?
Il ciclo borsistico anticipa il ciclo economico di 6-9 mesi. Il ciclo economico misura gli utili aziendali, le spese in conto capitale e le dinamiche degli inventari — è un indicatore coincidente o leggermente ritardato. Il ciclo macroeconomico (PIL, occupazione, inflazione) ritarda ancora di più, di 6-12 mesi. Ecco perché i mercati spesso toccano il fondo durante le recessioni e raggiungono il picco durante una forte crescita economica — stanno scontando la realtà di domani oggi. Agire sui segnali del ciclo piuttosto che sulla conferma economica è la disciplina che separa gli investitori informati da quelli reattivi.
4
Quali azioni performano meglio al fondo del ciclo borsistico?
Al fondo della fase di accumulazione, le azioni con le migliori performance sono tipicamente industriali cicliche profondamente ipervendute (Caterpillar, Deere), finanziarie con bilanci solidi e azioni value a piccola capitalizzazione prezzate per una catastrofe. Le azioni di miniera aurifera junior quotate al TSX Venture possono anche offrire opportunità asimmetriche straordinarie quando sono state vendute indiscriminatamente durante il panico. Per una guida per principianti alle azioni minerarie, goldminer.fr fornisce un'analisi settoriale accessibile e concreta.
5
Quando dovrei acquistare oro durante un ciclo borsistico?
L'oro dovrebbe essere accumulato gradualmente durante la fase rialzista tardiva man mano che gli indicatori di inflazione aumentano, poi incrementato più aggressivamente durante le fasi di distribuzione e ribasso. Le condizioni strutturali per l'oro nel 2025–2026 — 863 tonnellate di acquisti delle banche centrali, rendimenti reali negativi, incertezza sul dollaro — sono classici fattori scatenanti di fine ciclo e di fase di distribuzione. Il piano di accumulo a costo medio in oro fisico e nei principali minatori elimina il peso del timing preciso. Per saperne di più su quando acquistare oro con la guida dedicata al timing di goldminer.fr.
6
Come si comportano le azioni minerarie attraverso i cicli borsistici?
Le azioni minerarie aurifere sono strutturalmente anticicliche rispetto al mercato azionario generale — uno dei modelli più documentati nella storia finanziaria. Durante il mercato orso del 1973–74, gli indici minerari auriferi sono saliti del 193 % mentre l'S&P 500 è sceso del 48 %. Nel ciclo rialzista secolare dell'oro del 1969–1980, il Barron's Gold Mining Index ha guadagnato il 1.247 % contro il 43 % dell'S&P 500. Le azioni minerarie offrono una leva da 3–5 volte sul prezzo dell'oro nelle fasi rialziste, ma richiedono un timing più preciso rispetto all'oro fisico. I minatori senior offrono stabilità; gli esploratori junior offrono potenziale al rialzo asimmetrico con rischio binario.
7
Siamo attualmente al vertice di un ciclo borsistico nel 2026?
Molteplici indicatori suggeriscono che il mercato azionario statunitense si trova in una fase di distribuzione avanzata nel 2026: il rapporto Shiller CAPE è al di sopra del suo picco del 1929 sulle misure corrette per i margini; le valutazioni del settore tecnologico superano i loro livelli di bolla del 2000 sulle misure EV-su-PIL; l'ampiezza si sta restringendo; e la rotazione settoriale verso i difensivi, gli industriali e l'oro è già in corso. Nessun indicatore del ciclo garantisce un picco preciso — ma la convergenza dei segnali giustifica un aumento dell'esposizione difensiva e ai metalli preziosi. Consultate un consulente finanziario qualificato per una guida personalizzata adattata alla vostra tolleranza al rischio e ai vostri obiettivi.